Dans une économie où l’innovation et le numérique prédominent, les actifs immatériels — brevets, marques, logiciels, données et savoir-faire — peuvent représenter jusqu’à 90 % de la valeur globale d’une entreprise. Pourtant, la valeur financière réelle de ce capital invisible reste encore largement méconnue ou sous-estimée au bilan. Sylvie Gamet, experte en évaluation financière de la propriété intellectuelle et des actifs technologiques, nous livre ses éclairages pour transformer ces actifs intangibles en véritables leviers stratégiques, financiers et fiscaux.
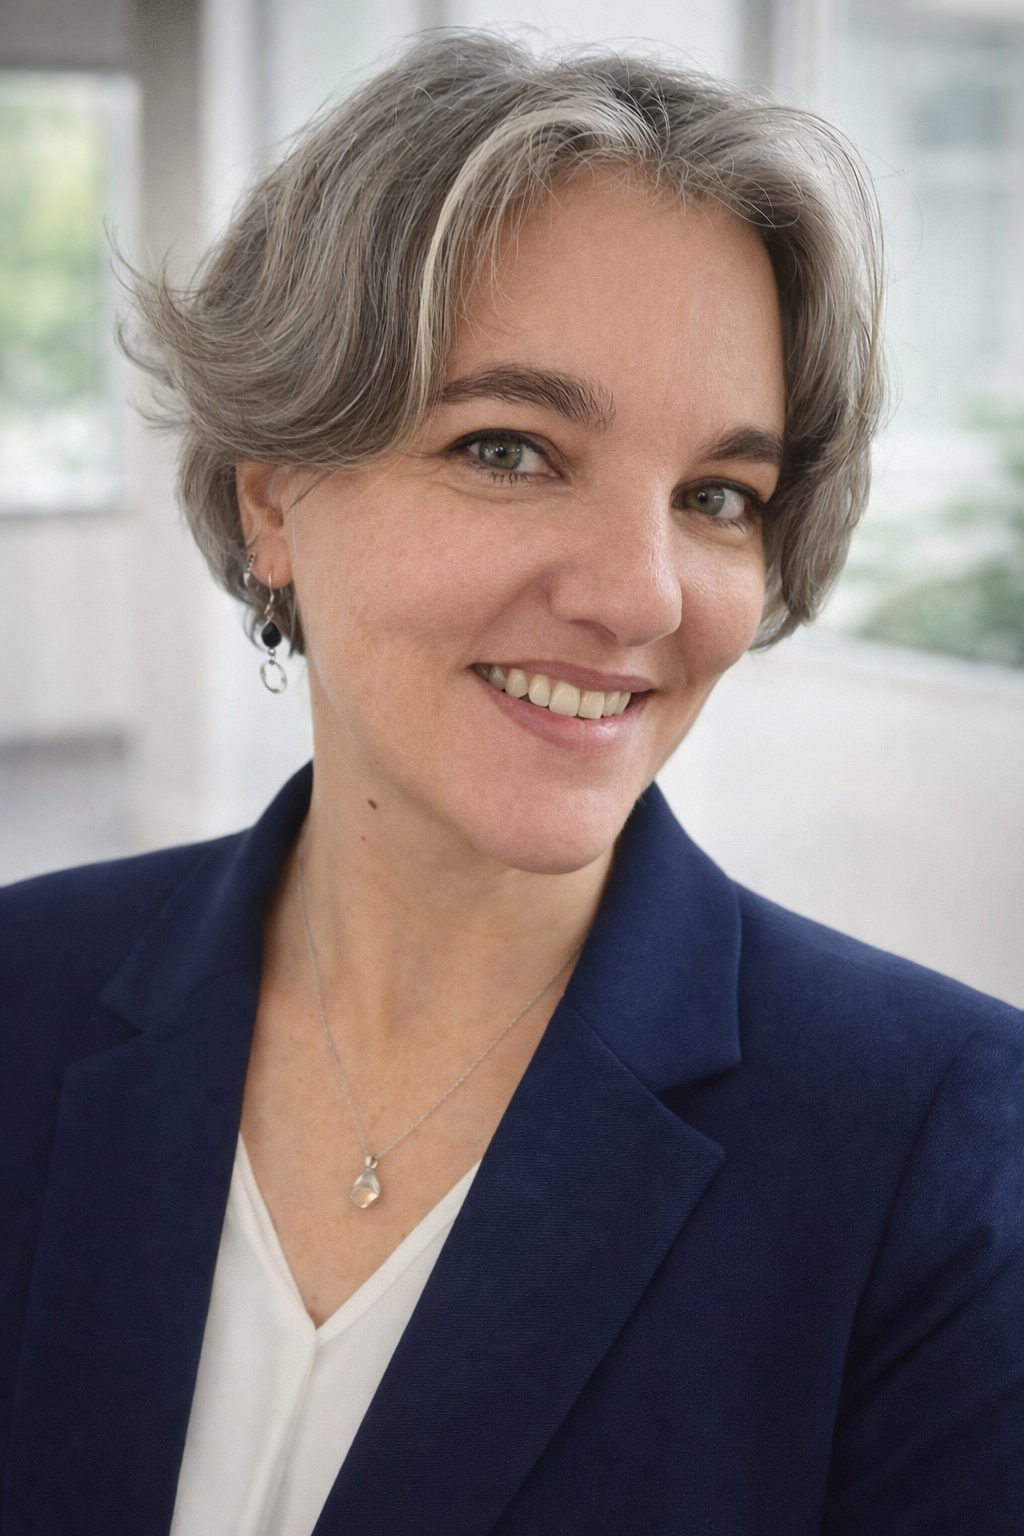 | Sylvie Gamet est ingénieure en génie des systèmes et de l’innovation, fondatrice de Nowall Innovation et de Finantis Value. Forte de plus de 15 ans d’expérience dans la valorisation financière d’entreprises et d’actifs immatériels complexes, elle accompagne les dirigeants dans leurs opérations de haut de bilan (levées de fonds, apports en capital, cessions et M&A) et dans le pilotage de la valeur de leurs développements. Elle est également l’auteure de l’ouvrage Piloter la valeur des projets numériques. |
Brevets, marques, logiciels, savoir-faire… Pourquoi les entreprises sous-estiment-elles encore la valeur de leur patrimoine immatériel ?
Cette sous-estimation découle d’abord de contraintes comptables. Les frais de dépôt de titres ou les coûts de développement sont le plus souvent passés en charges ou immobilisés au coût historique, ce qui ne reflète pas la véritable valeur économique ni le potentiel commercial de ces actifs.
De plus, lors d’une évaluation globale d’entreprise, les approches traditionnelles se contentent fréquemment d’appliquer un multiple d’EBITDA sans isoler ni analyser la contribution des actifs immatériels, qui constituent pourtant les fondements de la croissance et de la pérennité de la société. Enfin, au-delà de la technique, les porteurs de projets manquent souvent de visibilité sur les facteurs juridiques et financiers qui conditionnent la valeur réelle de leurs innovations.
Comment donner une valeur financière à des actifs qui, par définition, ne se voient pas ?
Donner une valeur financière à des intangibles exige une analyse qualitative approfondie combinée à des méthodologies quantitatives normées, comme la norme ISO 10668, les normes IAS/IFRS et les standards d’évaluation comme les normes IVS.
L’évaluation repose principalement sur deux grandes familles d’approches :
- L’approche par les coûts (tournée vers le passé) : elle évalue l’effort financier nécessaire pour reconstituer ou redévelopper à l’identique un actif similaire, permettant notamment d’identifier d’éventuelles dettes techniques ou l’obsolescence.
- L’approche par les revenus futurs (tournée vers l’avenir) : elle calcule le potentiel d’exploitation en actualisant les flux de trésorerie futurs (DCF), l’économie de redevances (relief from royalty) ou la contribution spécifique de l’actif à la génération de surprofits futurs.
- L’approche par le marché : elle étudie les transactions comparables et les barèmes de redevances issus de bases de données transactionnelles.
Ces calculs sont systématiquement pondérés par des critères qualitatifs essentiels : le niveau de protection juridique, la maturité technologique et le positionnement sur le marché. Le contexte de l’évaluation influe par ailleurs sur les méthodologies qui seront privilégiées.
Un brevet peut-il valoir des millions… ou ne rien valoir du tout ?
Tout à fait. La valeur financière d’un brevet n’est pas intrinsèque et ne dépend pas des montants dépensés en R&D.
Un brevet qui protège une technologie obsolète, sans marché ou dépourvue d’application commerciale concrète aura une valeur financière quasi nulle, quel qu’ait été son coût d’obtention. En revanche, un titre offrant un monopole stratégique sur un marché porteur, générant d’importantes redevances de licence ou sécurisant une levée de fonds peut se chiffrer en millions d’euros. C’est l’adéquation entre la force du titre juridique et le potentiel d’exploitation économique qui crée la valeur.
Intelligence artificielle, logiciels, données : les règles de l’évaluation financière sont-elles en train de changer ?
Les règles fondamentales demeurent, mais leur application évolue avec les mutations technologiques. Pour les logiciels, l’évaluation prend en compte la complexité du code source, l’effort de développement et le coût de réécriture actuel en intégrant l’obsolescence.
L’essor de l’intelligence artificielle accélère le codage mais peut affaiblir la protection par le droit d’auteur, car l’utilisation de l’IA peut réduire la « patte de l’auteur » sur le code source. De ce fait, la valeur a tendance à se déplacer du simple code source vers des actifs connexes : les bases de données licites (conformes au RGPD et autres réglementations), les algorithmes et le secret d’affaires.
Vous venez de publier un nouvel ouvrage consacré à la valorisation des actifs numériques. Quel message essentiel souhaitez-vous transmettre aux dirigeants d’entreprise ?
Mon premier message est qu’il faut tout d’abord anticiper et sécuriser son capital immatériel, bien avant d’avoir à l’évaluer dans l’urgence d’une transaction. Pour qu’un projet numérique devienne un véritable actif qui puisse s’inscrire au bilan, deux critères majeurs sont indispensables : détenir la propriété juridique incontestable de l’actif et démontrer un avantage économique futur (génération de revenus ou économies d’exploitation). Les opérations de haut de bilan impliquent par ailleurs des considérations fiscales qui varient d’un actif à l’autre, d’une situation à l’autre. Les réglementations se sont fortement intensifiées autour du numérique ces dernières années également, ce qui impacte les stratégies de développement et de valorisation. Je dirais donc aux dirigeants qu’il devient essentiel de comprendre ces intrications pour être maître de la valeur des développements de leur société. L’ouvrage que j’ai dédié à cette thématique aborde tout ceci.
Identifier ses actifs stratégiques, les piloter avec un regard pluridisciplinaire dès leur conception et valoriser ces actifs permet non seulement de réussir ses opérations de haut de bilan (M&A, levées de fonds), mais aussi de bénéficier de dispositifs fiscaux avantageux comme l’IP Box pour les logiciels et brevets.
Pour aller plus loin
Sylvie Gamet anime prochainement à l’IEEPI la formation Evaluation financière droits de PI – Formation PI – IEEPI
Cette formation propose une approche concrète des méthodes d’évaluation financière des droits de propriété intellectuelle. À travers des études de cas et des mises en situation de négociation, elle permet notamment de :
- Comprendre les facteurs qui déterminent la valeur des actifs immatériels et les risques à prendre en compte
- Choisir les méthodes d’évaluation adaptées aux actifs concernés et au contexte de l’opération
- Mettre en pratique les approches par les coûts et les revenus, et découvrir les techniques d’évaluation avancées
- Mobiliser les résultats d’une évaluation pour préparer une négociation et étayer ses positions
Destinée aux responsables PI, aux chargés de valorisation, aux avocats et conseils en propriété industrielle ainsi qu’aux cadres des fonctions comptables et financières, cette formation apporte des repères et des méthodes pour mieux apprécier la valeur de leurs actifs, éclairer leurs décisions et négocier sur des bases argumentées.
A découvrir également : Pour approfondir les méthodes et cas pratiques sur les actifs numériques, découvrez le livre Piloter la valeur des projets numériques par Sylvie Gamet.